
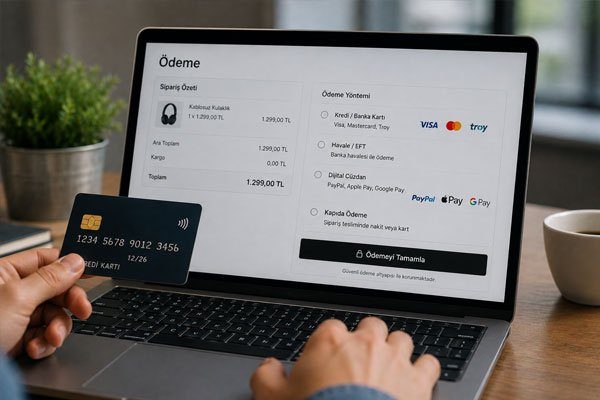
E-ticaret sitelerinde müşterinin ürünü sepete eklemesinden siparişin tamamlanmasına kadar geçen sürecin en kritik aşamalarından biri ödemedir. Kullanıcıların kredi kartı, banka kartı, dijital cüzdan veya farklı ödeme seçenekleriyle güvenli şekilde alışveriş yapabilmesi için e-ticaret ödeme sistemleri kullanılır. Bu sistemler müşteri, e-ticaret sitesi, ödeme hizmeti sağlayıcısı ve finansal kuruluşlar arasındaki işlemlerin gerçekleştirilmesine yardımcı olur.
Doğru online ödeme altyapısının kullanılması yalnızca tahsilat yapabilmek açısından değil; müşteri deneyimi, ödeme güvenliği, dönüşüm oranı, operasyon yönetimi ve e-ticaret sitesinin ölçeklenebilirliği açısından da önemlidir. Bu nedenle işletmelerin ödeme yöntemi seçerken yalnızca işlem komisyonlarını değil, güvenlik özelliklerini, entegrasyon imkanlarını, desteklenen ödeme yöntemlerini ve müşteri beklentilerini birlikte değerlendirmesi gerekir.
E-Ticarette Ödeme Sistemi Ne Demek?
E-ticarette ödeme sistemi, müşterinin internet üzerinden gerçekleştirdiği satın alma işleminin finansal olarak tamamlanmasını sağlayan teknolojilerin ve hizmetlerin genel adıdır.
Müşteri ödeme sayfasında gerekli bilgileri girdikten veya kayıtlı bir ödeme yöntemini seçtikten sonra ödeme talebi ilgili sistemler üzerinden işlenir. İşlemin doğrulanması, yetkilendirilmesi ve sonucunun e-ticaret platformuna bildirilmesi gibi aşamalar saniyeler içerisinde gerçekleşebilir.
Online ödeme sürecinde kullanılan altyapı işletmenin tercih ettiği modele göre değişebilir. E-ticaret sitesi doğrudan bankaların sanal POS çözümleriyle çalışabileceği gibi birden fazla ödeme yöntemini tek entegrasyon üzerinden sunabilen ödeme hizmeti sağlayıcılarından da yararlanabilir.
Online Ödeme Sistemi Nasıl Çalışır?
Online ödeme işlemleri kullanıcı açısından birkaç saniye sürse de arka planda farklı sistemler arasında hızlı bir veri alışverişi gerçekleşir.
Müşteri ürün veya hizmeti seçtikten sonra ödeme ekranına geçer ve kullanmak istediği ödeme yöntemini belirler. Ödeme talebi güvenli bağlantılar üzerinden ilgili ödeme altyapısına aktarılır. Gerekli kontroller gerçekleştirildikten sonra işlem onaylanabilir veya reddedilebilir.
Müşteri Ödeme Bilgilerini Girer
Kullanıcı ödeme sayfasında kredi kartı, banka kartı veya sunulan diğer ödeme yöntemlerinden birini seçer. Kartlı ödemelerde kart numarası, son kullanma tarihi ve gerekli doğrulama bilgileri kullanılabilir.
Ödeme sayfasının güvenli şekilde yapılandırılması, kullanıcıların hassas finansal bilgilerinin korunması açısından kritik öneme sahiptir.
Ödeme Talebi İşlenir
Ödeme bilgileri ilgili ödeme hizmeti sağlayıcısı veya ödeme altyapısı üzerinden finansal sistemlere aktarılır. İşlemin gerçekleştirilebilmesi için kartın geçerliliği, kullanılabilir limit veya bakiye ve çeşitli güvenlik kontrolleri değerlendirilebilir.
Banka İşlemi Onaylar veya Reddeder
Kartı çıkaran banka veya ilgili finansal kuruluş işlemin gerçekleştirilebilir olup olmadığını değerlendirir. Sonuç ödeme sistemi üzerinden e-ticaret sitesine iletilir.
Sipariş Sonucu Kullanıcıya Gösterilir
Ödeme başarılıysa e-ticaret sistemi siparişi oluşturabilir ve müşteriye ödeme ile sipariş durumunu gösterebilir. İşlem başarısız olduğunda ise kullanıcıya uygun hata mesajı sunularak farklı bir ödeme yönteminin denenmesi sağlanabilir.
E-Ticarette Kullanılan Online Ödeme Yöntemleri Nelerdir?
Müşterilerin ödeme alışkanlıkları birbirinden farklı olabilir. Bu nedenle e-ticaret sitelerinde birden fazla online ödeme yöntemi sunulması kullanıcı deneyimini geliştirebilir.
Kredi Kartı ile Ödeme
Kredi kartı, e-ticarette yaygın kullanılan ödeme yöntemlerinden biridir. Müşteri kart bilgilerini ödeme ekranına girerek işlemi gerçekleştirebilir.
Kredi kartıyla yapılan işlemlerde işletmenin anlaşmalarına ve ödeme altyapısına bağlı olarak taksit seçenekleri de sunulabilir.
Özellikle yüksek tutarlı ürünlerde taksitli ödeme seçenekleri müşterinin satın alma kararını kolaylaştırabilir. Ancak taksit seçenekleri sunulurken işletmenin komisyon ve vade maliyetlerini değerlendirmesi gerekir.
Banka Kartı ile Ödeme
Banka kartıyla yapılan ödemelerde işlem genellikle kullanıcının banka hesabındaki mevcut bakiye üzerinden gerçekleştirilir.
Kredi kartına sahip olmayan veya alışverişlerinde doğrudan banka hesabındaki bakiyeyi kullanmayı tercih eden müşteriler açısından banka kartı desteği önemli bir ödeme alternatifi oluşturabilir.
Sanal POS ile Ödeme
Sanal POS, fiziksel mağazalardaki POS cihazlarının internet ortamındaki karşılığı olarak düşünülebilir. E-ticaret işletmelerinin kredi kartı ve banka kartıyla ödeme almasına imkan sağlayan teknolojik altyapıdır.
İşletmeler bankalarla doğrudan sanal POS anlaşması yapabilir veya farklı bankaların ödeme altyapılarına erişim sağlayan ödeme hizmeti sağlayıcılarını tercih edebilir.
Sanal POS Nasıl Çalışır?
Müşteri ödeme bilgilerini girdikten sonra ödeme talebi sanal POS altyapısı üzerinden işleme alınır. Gerekli finansal ve güvenlik kontrollerinin ardından işlem sonucu e-ticaret sistemine bildirilir.
Başarılı işlemlerde tahsil edilen tutarın işletmenin hesabına aktarılma süresi yapılan sözleşmeye ve kullanılan ödeme hizmetine göre değişebilir.
Dijital Cüzdan ile Ödeme
Dijital cüzdanlar, kullanıcıların ödeme işlemlerini daha hızlı gerçekleştirmesine yardımcı olan elektronik ödeme çözümleridir. Kullanıcılar desteklenen sistemlerde ödeme bilgilerini veya ödeme araçlarını dijital cüzdan hesaplarıyla ilişkilendirebilir.
Dijital cüzdanların en önemli avantajlarından biri ödeme sürecindeki adımları azaltabilmesidir. Kullanıcının her alışverişte kart bilgilerini yeniden girmesine gerek kalmaması, özellikle mobil alışverişlerde daha hızlı bir ödeme deneyimi sağlayabilir.
Havale ve EFT ile Ödeme
Bazı e-ticaret siteleri müşterilere banka havalesi veya EFT ile ödeme seçeneği sunabilir.
Bu yöntemde müşteri sipariş tutarını işletmenin banka hesabına gönderir. Ödemenin doğrulanmasının ardından sipariş işleme alınabilir.
Havale ve EFT yöntemlerinde kartlı ödeme sistemlerine göre sipariş ve ödeme eşleştirme süreçlerinin otomatikleştirilmesi daha fazla operasyonel düzenleme gerektirebilir.
FAST ile Ödeme
Türkiye'deki banka hesapları arasında para transferinde FAST altyapısından yararlanılabilir. İşletmenin kullandığı ödeme ve banka altyapısına bağlı olarak hesaplar arası transferler e-ticaret ödeme süreçlerinin bir parçası haline getirilebilir.
Özellikle banka hesabından ödeme yapmak isteyen müşteriler açısından alternatif ödeme yöntemlerinin sunulması ödeme seçeneklerini çeşitlendirebilir.
Link ile Ödeme
Link ile ödeme, işletmenin müşteriye özel bir ödeme bağlantısı göndererek tahsilat yapmasına imkan sağlayan yöntemdir.
Müşteri kendisine gönderilen güvenli ödeme bağlantısını açarak ödeme ekranına ulaşabilir ve işlemi tamamlayabilir. Bu yöntem özellikle sosyal medya, telefon veya mesajlaşma kanalları üzerinden satış gerçekleştiren işletmeler açısından kullanılabilir.
Link ile ödeme kullanılırken bağlantının güvenilir ödeme hizmeti sağlayıcısına ait olması ve kullanıcıların sahte ödeme bağlantılarına karşı bilgilendirilmesi önemlidir.
Kapıda Ödeme
Kapıda ödeme teknik olarak online tahsilat yöntemi olmasa da e-ticaret işletmelerinin müşterilere sunabildiği ödeme seçenekleri arasında bulunur.
Müşteri siparişini internet üzerinden oluşturur ancak ödemeyi ürün teslim edilirken gerçekleştirir. Nakit veya kartla ödeme seçenekleri lojistik sağlayıcının sunduğu hizmetlere göre değişebilir.
Kapıda ödeme müşterinin güvenini artırabilecek bir alternatif olsa da teslim alınmayan siparişler, kargo maliyetleri ve operasyon yönetimi açısından işletmeye ek yük oluşturabilir.
Ödeme Geçidi (Payment Gateway) Nedir?
Payment gateway, müşterinin ödeme işlemiyle ilgili gerekli bilgilerin e-ticaret sitesi ile ödeme ekosistemindeki ilgili sistemler arasında güvenli şekilde iletilmesine yardımcı olan teknolojik katmandır.
Ödeme geçidi, ödeme bilgilerinin güvenli biçimde aktarılması ve işlemin sonucunun e-ticaret sistemine iletilmesi gibi görevlerde rol oynayabilir.
Payment gateway ile sanal POS kavramları birbirine yakın görünse de aynı şeyi ifade etmek zorunda değildir. Ödeme altyapısının mimarisine göre gateway, sanal POS ve ödeme hizmeti sağlayıcısı farklı görevler üstlenebilir.
Ödeme Hizmeti Sağlayıcısı Nedir?
Ödeme hizmeti sağlayıcıları işletmelerin farklı ödeme yöntemlerine ve finansal sistemlere daha kolay entegre olmasına yardımcı olabilir.
Tek tek farklı bankalarla teknik entegrasyon gerçekleştirmek yerine işletmeler belirli durumlarda tek bir ödeme altyapısı üzerinden farklı kartları, ödeme seçeneklerini ve ek hizmetleri destekleyebilir.
Bu yapı özellikle teknik geliştirme ve operasyon maliyetlerini azaltmak isteyen e-ticaret işletmeleri açısından avantaj sağlayabilir.
Sanal POS ile Ödeme Kuruluşu Arasındaki Fark Nedir?
Doğrudan banka sanal POS'u kullanıldığında işletme ilgili bankanın altyapısıyla çalışır ve sözleşme koşulları banka tarafından belirlenir.
Ödeme hizmeti sağlayıcıları ise farklı finansal altyapıları ve ödeme yöntemlerini tek entegrasyon altında sunabilir. Böylece işletmenin birden fazla ödeme seçeneğini yönetmesi kolaylaşabilir.
Hangi modelin daha avantajlı olduğu; işletmenin işlem hacmine, teknik kapasitesine, hedef müşterilerine, komisyon oranlarına ve ihtiyaç duyduğu ödeme özelliklerine göre değişir.
3D Secure Nedir?
3D Secure, internet üzerinden gerçekleştirilen kartlı ödemelerde kart sahibinin ek doğrulamadan geçirilmesine yardımcı olan güvenlik mekanizmasıdır.
Ödeme sırasında kullanıcı bankasının veya kart sağlayıcısının belirlediği doğrulama sürecinden geçebilir. Güncel sistemlerde risk bazlı doğrulama gibi yöntemler sayesinde her işlemde aynı kullanıcı deneyiminin uygulanması gerekmeyebilir.
3D Secure kullanımı, yetkisiz kart kullanımına karşı ek güvenlik katmanı sağlayabilir. Bununla birlikte tek başına tüm ödeme dolandırıcılıklarını önleyen bir çözüm değildir.
E-Ticarette Ödeme Güvenliği Nasıl Sağlanır?
Online ödeme alan bir e-ticaret sitesinin en önemli sorumluluklarından biri müşteri verilerinin ve ödeme işlemlerinin güvenliğini sağlamaktır.
HTTPS Kullanılmalıdır
Ödeme sayfaları dahil olmak üzere e-ticaret sitesinin tamamında HTTPS kullanılmalıdır. HTTPS, kullanıcı ile web sunucusu arasındaki veri aktarımının TLS ile şifrelenmesini sağlar.
PCI DSS Gereksinimleri Dikkate Alınmalıdır
PCI DSS (Payment Card Industry Data Security Standard), kart sahibi verilerinin korunmasına yönelik güvenlik gereksinimlerini belirleyen standarttır.
Kart verilerinin işlendiği, aktarıldığı veya saklandığı sistemlerde işletmenin rolüne ve kullandığı altyapıya bağlı olarak PCI DSS yükümlülükleri ortaya çıkabilir.
Kart Bilgileri Gereksiz Yere Saklanmamalıdır
E-ticaret işletmeleri ihtiyaç olmadığı sürece kart bilgilerini kendi sistemlerinde saklamaktan kaçınmalıdır. Güvenilir ödeme hizmeti sağlayıcılarının sunduğu tokenizasyon gibi yöntemlerden yararlanılması güvenlik kapsamının azaltılmasına yardımcı olabilir.
Güçlü Kimlik Doğrulama Kullanılmalıdır
Müşteri ve yönetici hesaplarında güçlü parola politikaları ve uygun durumlarda çok faktörlü kimlik doğrulama kullanılması hesap güvenliğini artırabilir.
Şüpheli İşlemler İzlenmelidir
Olağan dışı ödeme denemeleri, kısa sürede gerçekleştirilen çok sayıda işlem, farklı konumlardan gelen şüpheli talepler ve benzeri davranışlar dolandırıcılık önleme sistemleriyle değerlendirilebilir.
Tokenizasyon Nedir?
Tokenizasyon, hassas ödeme bilgilerinin doğrudan kullanılmak yerine onları temsil eden benzersiz bir değerle değiştirilmesi yaklaşımıdır.
Örneğin müşterinin kart bilgisinin e-ticaret sisteminde tekrar tekrar saklanması yerine ödeme hizmeti sağlayıcısı tarafından oluşturulan bir token kullanılabilir. Bu token gerçek kart bilgisinin yerine işlem süreçlerinde kullanılabilir.
Tokenizasyon özellikle kayıtlı kart ve tekrarlayan ödeme sistemlerinde hassas verilerin korunmasına yardımcı olabilir.
E-Ticarette Ödeme Sistemi Seçerken Nelere Dikkat Edilmelidir?
Doğru ödeme altyapısının seçilmesi yalnızca teknik bir karar değildir. İşletmenin gelir modeli, müşteri profili ve büyüme planları da seçim sürecinde dikkate alınmalıdır.
Komisyon Oranları Karşılaştırılmalıdır
Ödeme hizmeti sağlayıcıları gerçekleştirilen işlemler üzerinden farklı oranlarda komisyon talep edebilir.
Ancak yalnızca en düşük komisyon oranına sahip hizmeti seçmek doğru yaklaşım olmayabilir. Sabit ücretler, taksit maliyetleri, iade masrafları ve ek hizmet ücretleri de toplam maliyet içerisinde değerlendirilmelidir.
Ödeme Alma ve Aktarım Süresi İncelenmelidir
Tahsil edilen ödemelerin işletmenin banka hesabına ne zaman aktarılacağı nakit akışı açısından önemlidir.
Ertesi gün, belirli bir vade sonunda veya farklı ödeme takvimleriyle çalışan modeller bulunabilir. İşletmenin sermaye ihtiyacına uygun ödeme takvimi tercih edilmelidir.
Desteklenen Kartlar ve Ödeme Yöntemleri Kontrol Edilmelidir
Müşterilerin tercih ettiği ödeme yöntemlerinin desteklenmesi satın alma sürecini kolaylaştırabilir.
Kredi kartı, banka kartı, taksit, dijital cüzdan ve alternatif ödeme yöntemlerinin işletmenin hedef kitlesine göre değerlendirilmesi gerekir.
Taksit Seçenekleri Değerlendirilmelidir
Özellikle yüksek tutarlı ürün satan e-ticaret işletmelerinde taksit seçenekleri satın alma kararını etkileyebilir.
Ancak taksitli satışların işletmeye oluşturduğu finansal maliyetler ve geçerli düzenlemeler dikkate alınmalıdır.
Teknik Entegrasyon Kolaylığı İncelenmelidir
Ödeme sağlayıcısının sunduğu API, SDK, eklenti ve teknik dokümantasyonun kalitesi entegrasyon süresini doğrudan etkileyebilir.
WooCommerce veya farklı hazır e-ticaret altyapıları kullanan işletmeler için hazır ödeme modüllerinin bulunması entegrasyonu kolaylaştırabilir.
Güvenlik Özellikleri Değerlendirilmelidir
PCI DSS uyumluluğu, 3D Secure desteği, tokenizasyon, dolandırıcılık önleme araçları ve güvenli API yapısı ödeme sağlayıcısı seçiminde önemli kriterlerdir.
İade ve İptal Süreçleri İncelenmelidir
E-ticarette ödeme almak kadar ödeme iadesini yönetmek de önemlidir. İşletmeler kısmi iade, tam iade ve sipariş iptali işlemlerinin ödeme sistemi üzerinden ne kadar kolay gerçekleştirilebildiğini değerlendirmelidir.
Teknik Destek Kalitesi Dikkate Alınmalıdır
Ödeme altyapısında yaşanan bir sorun müşterilerin siparişlerini tamamlayamamasına ve doğrudan gelir kaybına neden olabilir. Bu nedenle teknik destek kanalları ve sorunlara müdahale süreleri seçim kriterleri arasında bulunmalıdır.
Ödeme Sistemi E-Ticaret Dönüşüm Oranını Nasıl Etkiler?
Kullanıcı ürünü sepete eklemiş olsa bile karmaşık veya güven vermeyen bir ödeme süreci siparişin tamamlanmadan terk edilmesine neden olabilir.
Ödeme ekranında gereksiz alanların bulunması, sayfanın mobil cihazlarda düzgün çalışmaması, kullanıcının tercih ettiği ödeme yönteminin sunulmaması veya ödeme hatalarının yeterince açıklanmaması dönüşüm oranlarını olumsuz etkileyebilir.
Ödeme Adımları Sadeleştirilmelidir
Müşteriden yalnızca siparişin tamamlanması için gerekli bilgiler istenmelidir. Gereksiz form alanlarının azaltılması ödeme sürecini hızlandırabilir.
Mobil Ödeme Deneyimi Optimize Edilmelidir
E-ticaret trafiğinin önemli bölümü mobil cihazlardan gelebileceği için ödeme ekranlarının küçük ekranlarda kolay kullanılabilir olması gerekir.
Form alanları, butonlar ve doğrulama ekranları mobil kullanıcı deneyimine uygun tasarlanmalıdır.
Farklı Ödeme Seçenekleri Sunulmalıdır
Her müşterinin ödeme tercihi aynı değildir. Kullanıcıların ihtiyaç duyduğu seçenekleri sunmak ödeme aşamasındaki terk oranının azaltılmasına yardımcı olabilir.
Hata Mesajları Anlaşılır Olmalıdır
Ödeme başarısız olduğunda yalnızca genel bir hata göstermek yerine mümkün olduğu ölçüde kullanıcıya ne yapabileceğini açıklayan mesajlar sunulmalıdır.
Kart bilgilerinin kontrol edilmesi, farklı bir kart denenmesi veya başka bir ödeme yönteminin seçilmesi gibi yönlendirmeler müşteri deneyimini geliştirebilir.
Başarısız Ödeme Neden Olur?
Online ödeme işlemleri farklı nedenlerle başarısız olabilir. Kartın limitinin yetersiz olması, yanlış kart bilgilerinin girilmesi, kartın internet alışverişine kapalı olması, doğrulama işleminin tamamlanmaması veya teknik bağlantı sorunları ödeme işleminin reddedilmesine neden olabilir.
Başarısız ödeme oranlarının düzenli takip edilmesi, e-ticaret işletmelerinin teknik veya kullanıcı deneyimi kaynaklı sorunları belirlemesine yardımcı olur.
Ancak ödeme başarısızlıklarının nedenleri analiz edilirken hassas finansal verilerin log kayıtlarında veya analiz sistemlerinde kontrolsüz şekilde saklanmamasına dikkat edilmelidir.
E-Ticarette İade ve Ödeme İptali Nasıl Çalışır?
E-ticaret işlemlerinde müşterinin siparişini iptal etmesi veya ürün için ücret iadesi talep etmesi gerekebilir.
Ödeme iptali, işlemin durumuna bağlı olarak tahsilat süreci tamamlanmadan işlemin geri alınmasını ifade edebilir. İade ise tamamlanmış bir ödemenin tamamının veya belirli bir bölümünün müşteriye geri gönderilmesi sürecidir.
İade tutarının müşterinin hesabına veya kartına yansıma süresi banka ve ödeme sistemine bağlı olarak değişebilir.
E-ticaret işletmelerinin iade süreçlerini ödeme altyapısıyla entegre şekilde yönetmesi hem operasyonel verimlilik hem de müşteri memnuniyeti açısından önemlidir.
Uluslararası E-Ticarette Ödeme Sistemi Seçimi
Yurt dışına satış yapan e-ticaret işletmelerinde ödeme altyapısı seçilirken yerel satışlardan farklı ihtiyaçlar ortaya çıkabilir.
Çoklu Para Birimi Desteği
Farklı ülkelerdeki müşterilere satış yapılacaksa ödeme sisteminin birden fazla para birimini desteklemesi önemli olabilir.
Uluslararası Kart Desteği
Ödeme sağlayıcısının hedef pazarlarda kullanılan kartları ve ödeme yöntemlerini destekleyip desteklemediği kontrol edilmelidir.
Kur Dönüşüm Maliyetleri
Farklı para birimleriyle yapılan işlemlerde kur dönüşümü ve ek işlem ücretleri toplam maliyeti etkileyebilir.
Yerel Ödeme Alışkanlıkları
Her ülkede kredi kartı kullanımı aynı seviyede değildir. Bazı pazarlarda dijital cüzdanlar, banka transferleri veya bölgesel ödeme yöntemleri daha yaygın olabilir.
Bu nedenle uluslararası e-ticarette ödeme sistemi seçilirken hedef pazarların ödeme alışkanlıkları analiz edilmelidir.
E-Ticaret Ödeme Altyapısının İşletmeler İçin Önemi
Ödeme sistemi, müşterinin satın alma kararının gerçek bir siparişe dönüştüğü noktadır. Bu nedenle e-ticaret işletmelerinin ödeme altyapısını yalnızca teknik bir entegrasyon olarak değerlendirmemesi gerekir.
Güvenli, hızlı ve kullanıcı dostu bir online ödeme deneyimi müşterilerin siparişlerini daha kolay tamamlamasına yardımcı olurken işletmenin ödeme operasyonlarını da daha verimli hale getirebilir. Kredi ve banka kartları, sanal POS, dijital cüzdanlar ve alternatif ödeme seçeneklerinin hedef kitleye uygun şekilde sunulması ödeme deneyimini güçlendirebilir.
Doğru e-ticaret ödeme sistemi seçilirken komisyon oranları, güvenlik, API ve entegrasyon imkanları, taksit seçenekleri, ödeme aktarım süreleri, iade süreçleri ve teknik destek birlikte değerlendirilmelidir. Böylece işletmenin mevcut ihtiyaçlarını karşılayan ve gelecekteki büyümesine uyum sağlayabilecek sürdürülebilir bir ödeme altyapısı oluşturulabilir.